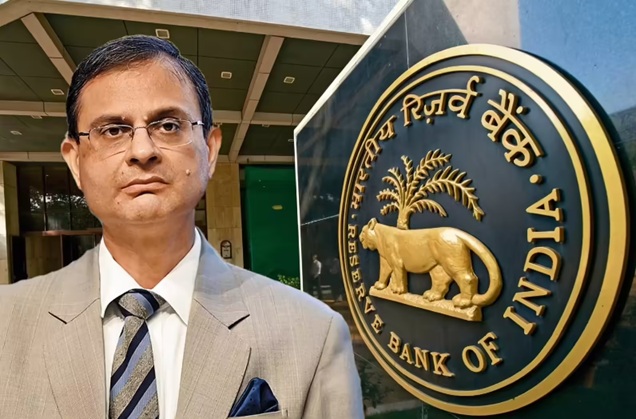
ಮುಂಬೈ: ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ರೆಪೊ ದರವನ್ನು 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಹೆಚ್ಚಿಸಿ ಶೇ.5.50ಕ್ಕೆ ನಿಗದಿಪಡಿಸಿದೆ. 2023ರ ಫೆಬ್ರವರಿ ಬಳಿಕ ಇದೇ ಮೊದಲ ಬಾರಿಗೆ ಆರ್ಬಿಐ ತನ್ನ ಬೆಂಚ್ಮಾರ್ಕ್ ಬಡ್ಡಿದರವನ್ನು ಹೆಚ್ಚಿಸಿದೆ. ಇದೇ ವೇಳೆ, ಹಣಕಾಸು ನೀತಿ ಸಮಿತಿ (MPC) ತನ್ನ ನಿಲುವನ್ನು ‘ತಟಸ್ಥ’ (Neutral)ದಿಂದ ‘ಕ್ಯಾಲಿಬ್ರೇಟೆಡ್ ಟೈಟನಿಂಗ್’ (Calibrated Tightening)ಗೆ ಬದಲಿಸಿದೆ. ಇದರೊಂದಿಗೆ ಹಣಕಾಸು ಪರಿಸ್ಥಿತಿಯನ್ನು ಮತ್ತಷ್ಟು ಬಿಗಿಗೊಳಿಸುವತ್ತ ಆರ್ಬಿಐ ಸ್ಪಷ್ಟ ಹೆಜ್ಜೆ ಇಟ್ಟಿದೆ.
ಭಾರತದ ಆರ್ಥಿಕತೆ ಬಲಿಷ್ಠವಾಗಿದ್ದು, ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳ ವೇಗವು ವ್ಯಾಪಕವಾಗಿ ಮುಂದುವರಿದಿದೆ ಎಂದು ಆರ್ಬಿಐ ಗವರ್ನರ್ ಸಂಜಯ ಮಲ್ಹೋತ್ರಾ ಹೇಳಿದ್ದಾರೆ. ಜಾಗತಿಕ ಅನಿಶ್ಚಿತತೆಗಳ ನಡುವೆಯೂ ಭಾರತೀಯ ಆರ್ಥಿಕತೆ ಸ್ಥಿರತೆ ಹಾಗೂ ಸ್ಥಿತಿಸ್ಥಾಪಕತ್ವವನ್ನು ಮುಂದುವರಿಸಲಿದೆ ಎಂದು ಅವರು ತಿಳಿಸಿದ್ದಾರೆ.
ಆರ್ಬಿಐ 2026-27ನೇ ಹಣಕಾಸು ವರ್ಷದ ನೈಜ ಜಿಡಿಪಿ (GDP) ಬೆಳವಣಿಗೆ ಅಂದಾಜನ್ನು ಶೇ.7.1ಕ್ಕೆ ಹೆಚ್ಚಿಸಿದೆ. ಆಗಸ್ಟ್ನಲ್ಲಿ ಮಾಡಿದ್ದ ಶೇ.6.7ರ ಅಂದಾಜಿಗಿಂತ ಇದು ಹೆಚ್ಚಾಗಿದೆ. ದೇಶೀಯ ಆರ್ಥಿಕತೆಯ ಬಲದ ಬಗ್ಗೆ ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ಹೊಂದಿರುವ ವಿಶ್ವಾಸವನ್ನು ಈ ಪರಿಷ್ಕೃತ ಅಂದಾಜು ತೋರಿಸುತ್ತದೆ.
ಆದರೆ ಇದೇ ವೇಳೆ ಹಣದುಬ್ಬರದ ಅಪಾಯಗಳು ಹೆಚ್ಚಾಗುತ್ತಿವೆ. ಪಶ್ಚಿಮ ಏಷ್ಯಾದ ಸಂಘರ್ಷ, ವ್ಯಾಪಾರ ಕ್ಷೇತ್ರದಲ್ಲಿನ ಅನಿಶ್ಚಿತತೆ, ಜಾಗತಿಕ ಬಾಂಡ್ಗಳ ಏರಿಕೆ ಹಾಗೂ ಕೃತಕ ಬುದ್ಧಿಮತ್ತೆ (AI) ಸಂಬಂಧಿತ ಷೇರುಗಳ ಹೆಚ್ಚಾದ ಮೌಲ್ಯಮಾಪನಗಳು ಉದಯೋನ್ಮುಖ ಮಾರುಕಟ್ಟೆಗಳಿಗೆ ಅಪಾಯವನ್ನು ಸೃಷ್ಟಿಸುತ್ತಿವೆ ಎಂದು ಆರ್ಬಿಐ ಗಮನಿಸಿದೆ.
ಹಣದುಬ್ಬರದ ಒತ್ತಡ, ಏರಿಕೆಯಾದ ಕಚ್ಚಾ ತೈಲ ಬೆಲೆ, ಜಾಗತಿಕ ಆರ್ಥಿಕ ಅನಿಶ್ಚಿತತೆ ಹಾಗೂ ಭಾರತೀಯ ರೂಪಾಯಿ ಎದುರಿಸುತ್ತಿರುವ ಒತ್ತಡದ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ರೆಪೊ ದರ ಏರಿಕೆಯಾಗಿದೆ. ಇದೇ ವೇಳೆ ದೇಶೀಯ ಆರ್ಥಿಕತೆ ಸ್ಥಿರವಾಗಿರುವುದರಿಂದ ಬೆಲೆ ಸ್ಥಿರತೆಗೆ ಆದ್ಯತೆ ನೀಡಲು ಆರ್ಬಿಐಗೆ ಅವಕಾಶ ದೊರೆತಿದೆ.
ರೆಪೊ ದರದಲ್ಲಿನ ಈ 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳ ಏರಿಕೆ ಸಾಲಗಾರರ ಮೇಲೂ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆಯಿದೆ. ಬ್ಯಾಂಕ್ಗಳು ಈ ಹೆಚ್ಚಳವನ್ನು ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾಯಿಸಿದರೆ, ಗೃಹ ಸಾಲ ಸೇರಿದಂತೆ ಫ್ಲೋಟಿಂಗ್ ರೇಟ್ ಸಾಲಗಳ ಬಡ್ಡಿದರ ಹೆಚ್ಚಾಗಬಹುದು. ಮತ್ತೊಂದೆಡೆ, ಬಡ್ಡಿದರಗಳು ಹೆಚ್ಚಾದರೆ ಉಳಿತಾಯದಾರರಿಗೆ ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ನಿಶ್ಚಿತ ಠೇವಣಿ (FD) ಮೇಲಿನ ಆದಾಯ ಹೆಚ್ಚಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ.
30 ವರ್ಷಗಳ ಅವಧಿಯ 50 ಲಕ್ಷ ರೂಪಾಯಿಗಳ ಸಾಮಾನ್ಯ ಗೃಹ ಸಾಲದ ವಿಷಯದಲ್ಲಿ, ಸರಳ ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ, ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಇಎಂಐ (EMI) ಸುಮಾರು 852 ರೂಪಾಯಿಗಳಷ್ಟು ಮತ್ತು ಖಾಸಗಿ ಬ್ಯಾಂಕ್ನಲ್ಲಿ 867 ರೂಪಾಯಿಗಳಷ್ಟು ಹೆಚ್ಚಾಗಬಹುದು.
ಬೇಸಿಕ್ ಹೋಮ್ ಲೋನ್ (‘BASIC Home Loan’)ನ ಸಿಇಒ ಮತ್ತು ಸಹ-ಸಂಸ್ಥಾಪಕರಾದ ಅತುಲ್ ಮೊಂಗಾ ಅವರು ಹಂಚಿಕೊಂಡಿರುವ ಲೆಕ್ಕಾಚಾರಗಳ ಪ್ರಕಾರ, 30 ವರ್ಷಗಳ ಮರುಪಾವತಿ ಅವಧಿಯ 50 ಲಕ್ಷ ರೂಪಾಯಿಗಳ ಗೃಹ ಸಾಲದ ಸಂದರ್ಭದಲ್ಲಿ, 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳ (bps) ಹೆಚ್ಚಳವು ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕ್ನ (PSU bank) ಅಂದಾಜು ಬಡ್ಡಿ ದರವನ್ನು ಶೇ. 7.25 ರಿಂದ ಶೇ. 7.50 ಕ್ಕೆ ಏರಿಸಬಹುದು. ಇದರ ಪರಿಣಾಮವಾಗಿ ಮಾಸಿಕ ಇಎಂಐ (EMI) 34,109 ರೂಪಾಯಿಗಳಿಂದ 34,961 ರೂಪಾಯಿಗಳಿಗೆ ಏರಿಕೆಯಾಗಬಹುದು, ಅಂದರೆ ತಿಂಗಳಿಗೆ 852 ರೂಪಾಯಿಗಳ ಹೆಚ್ಚಳವಾಗಬಹುದು.
ತಟಸ್ಥ ನಿಲುವು Vs ಕ್ಯಾಲಿಬ್ರೇಟೆಡ್ ಟೈಟನಿಂಗ್: ಎರಡರ ನಡುವಿನ ವ್ಯತ್ಯಾಸವೇನು?
2018ರ ಬಳಿಕ ಇದೇ ಮೊದಲ ಬಾರಿಗೆ ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ತನ್ನ ಹಣಕಾಸು ನೀತಿಯ ನಿಲುವನ್ನು ‘ತಟಸ್ಥ’ (Neutral)ದಿಂದ ‘ಕ್ಯಾಲಿಬ್ರೇಟೆಡ್ ಟೈಟನಿಂಗ್’ (Calibrated Tightening)ಗೆ ಬದಲಿಸಿದೆ.
‘ತಟಸ್ಥ’ ನಿಲುವು ಎಂದರೆ ಹಣದುಬ್ಬರ ಮತ್ತು ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆ ಯಾವ ದಿಕ್ಕಿನಲ್ಲಿ ಸಾಗುತ್ತದೆ ಎಂಬುದನ್ನು ಗಮನಿಸಿ, ಅಗತ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಬಡ್ಡಿದರವನ್ನು ಹೆಚ್ಚಿಸುವ ಅಥವಾ ಕಡಿಮೆ ಮಾಡುವ ಆಯ್ಕೆಯನ್ನು ಆರ್ಬಿಐ ಮುಕ್ತವಾಗಿರಿಸಿಕೊಂಡಿರುವುದು. ಅಂದರೆ, ಪರಿಸ್ಥಿತಿಗೆ ಅನುಗುಣವಾಗಿ ಯಾವುದೇ ದಿಕ್ಕಿನಲ್ಲೂ ಕ್ರಮ ಕೈಗೊಳ್ಳಲು ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ಸಿದ್ಧವಿರುತ್ತದೆ.
ಆದರೆ ‘ಕ್ಯಾಲಿಬ್ರೇಟೆಡ್ ಟೈಟನಿಂಗ್’ ನಿಲುವು ವಿಭಿನ್ನ ಸಂದೇಶವನ್ನು ನೀಡುತ್ತದೆ. ಇದರರ್ಥ ಆರ್ಬಿಐ ಈಗ ಹಣಕಾಸು ನೀತಿಯನ್ನು ಮತ್ತಷ್ಟು ಬಿಗಿಗೊಳಿಸುವತ್ತ ಒಲವು ತೋರಿಸುತ್ತಿದ್ದು, ಹಣದುಬ್ಬರದ ಒತ್ತಡ ಮುಂದುವರಿದರೆ ಅಗತ್ಯ ಕ್ರಮ ಕೈಗೊಳ್ಳಲು ಸಿದ್ಧವಾಗಿದೆ.
ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, ಈ ನಿಲುವಿನ ಬದಲಾವಣೆಯು ಸದ್ಯದ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಸಮೀಪದ ಅವಧಿಯಲ್ಲಿ ಬಡ್ಡಿದರ ಕಡಿತಕ್ಕೆ ಅವಕಾಶ ಕಡಿಮೆಯಾಗಿದೆ ಎಂಬ ಸಂದೇಶ ನೀಡುತ್ತದೆ. ಆದರೆ ಹಣದುಬ್ಬರದ ಅಪಾಯ ಮತ್ತಷ್ಟು ಹೆಚ್ಚಾದರೆ ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಮತ್ತೊಂದು ಬಡ್ಡಿದರ ಏರಿಕೆಯ ಸಾಧ್ಯತೆಯನ್ನೂ ಸಂಪೂರ್ಣವಾಗಿ ತಳ್ಳಿಹಾಕಲು ಸಾಧ್ಯವಿಲ್ಲ.
ಇದೇ ವೇಳೆ, ಪ್ರಸಕ್ತ ಹಣಕಾಸು ವರ್ಷದ ಕೋರ್ ಹಣದುಬ್ಬರದ (Core Inflation) ಅಂದಾಜನ್ನೂ ಆರ್ಬಿಐ ಪರಿಷ್ಕರಿಸಿದೆ. ಈ ಹಿಂದೆ ಶೇ.4.3 ಎಂದು ಅಂದಾಜಿಸಿದ್ದ ಕೋರ್ ಹಣದುಬ್ಬರವನ್ನು ಇದೀಗ ಶೇ.4.4ಕ್ಕೆ ಹೆಚ್ಚಿಸಲಾಗಿದೆ.
ಜಿಡಿಪಿ ಅಂದಾಜು ಶೇ.7.1ಕ್ಕೆ ಏರಿಕೆ
ಆರ್ಬಿಐನ ಹೊಸ ಶೇ.7.1ರ ಬೆಳವಣಿಗೆ ಅಂದಾಜು ಮಹತ್ವ ಪಡೆದಿದೆ. ಏಕೆಂದರೆ ಕಳೆದ ಕೆಲವು ತಿಂಗಳಲ್ಲಿ ಹಲವು ಪ್ರಮುಖ ಜಾಗತಿಕ ಸಂಸ್ಥೆಗಳು ಭಾರತದ ಬೆಳವಣಿಗೆ ನಿರೀಕ್ಷೆಗಳನ್ನು ಪರಿಷ್ಕರಿಸಿವೆ.
ಅಂತಾರಾಷ್ಟ್ರೀಯ ಹಣಕಾಸು ನಿಧಿ (IMF) ಜುಲೈನಲ್ಲಿ 2026-27ನೇ ಹಣಕಾಸು ವರ್ಷದ ಭಾರತದ ಬೆಳವಣಿಗೆ ಅಂದಾಜನ್ನು ಶೇ.6.4ಕ್ಕೆ ಇಳಿಸಿತ್ತು. ಹೆಚ್ಚಿನ ತೈಲ ಬೆಲೆ, ಹವಾಮಾನ ಸಂಬಂಧಿತ ಅಪಾಯಗಳು ಹಾಗೂ ಜಾಗತಿಕ ಅನಿಶ್ಚಿತತೆಯ ವ್ಯಾಪಕ ಪರಿಣಾಮಗಳ ಬಗ್ಗೆ ಕಳವಳವೇ ಇದಕ್ಕೆ ಕಾರಣವಾಗಿತ್ತು. ಆದರೆ ಬಳಿಕ ಹಲವು ಸಂಸ್ಥೆಗಳ ಭಾರತದ ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆ ಕುರಿತ ದೃಷ್ಟಿಕೋನ ಹೆಚ್ಚು ಧನಾತ್ಮಕವಾಗಿದೆ.
ಮೂಡೀಸ್ (Moody’s) ಮತ್ತು ಎಸ್&ಪಿ ಗ್ಲೋಬಲ್ ರೇಟಿಂಗ್ಸ್ (S&P Global Ratings) ಭಾರತದ ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆ 2026-27ರಲ್ಲಿ ಸುಮಾರು ಶೇ.7ರಷ್ಟು ಇರಲಿದೆ ಎಂದು ಅಂದಾಜಿಸಿವೆ. ಆರ್ಥಿಕ ಸಹಕಾರ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಸಂಸ್ಥೆ (OECD) ಶೇ.7.1ರ ಬೆಳವಣಿಗೆಯನ್ನು ಅಂದಾಜಿಸಿದೆ. ವಿಶ್ವ ಬ್ಯಾಂಕ್ ಕೂಡ ತನ್ನ ಇತ್ತೀಚಿನ ಅಕ್ಟೋಬರ್ ತಿಂಗಳ ವರದಿಯಲ್ಲಿ ಭಾರತದ ಆರ್ಥಿಕ ವರ್ಷ 2026-27ರ ಬೆಳವಣಿಗೆ ಅಂದಾಜನ್ನು ಶೇ.6.6ರಿಂದ ಶೇ.7.1ಕ್ಕೆ ಹೆಚ್ಚಿಸಿದೆ. ಹೆಚ್ಚಾದ ದೇಶೀಯ ಬೇಡಿಕೆ ಮತ್ತು ನಿರೀಕ್ಷೆಗಿಂತ ಉತ್ತಮವಾಗಿರುವ ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳನ್ನು ವಿಶ್ವ ಬ್ಯಾಂಕ್ ಇದಕ್ಕೆ ಕಾರಣವಾಗಿ ಉಲ್ಲೇಖಿಸಿದೆ.
ಬೆಳವಣಿಗೆ ಅಂದಾಜು ಏಕೆ ಹೆಚ್ಚಿಸಲಾಗಿದೆ?
ಜಾಗತಿಕ ಸವಾಲುಗಳ ನಡುವೆಯೂ ದೇಶೀಯ ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳು ತೋರಿಸಿರುವ ಸ್ಥಿರತೆಯೇ ಬೆಳವಣಿಗೆ ಅಂದಾಜು ಹೆಚ್ಚಿಸಲು ಪ್ರಮುಖ ಕಾರಣವಾಗಿದೆ. 2026-27ನೇ ಹಣಕಾಸು ವರ್ಷದ ಮೊದಲ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಭಾರತದ ನೈಜ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆ ಶೇ.7.8ರಷ್ಟಾಗಿತ್ತು. ಇದರಿಂದ ಹಿಂದಿನ ನಿರೀಕ್ಷೆಗಿಂತ ಬಲಿಷ್ಠ ಆರಂಭವನ್ನು ಭಾರತ ಪಡೆದಿದೆ.
ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳು ಕೂಡ ವಿಸ್ತರಣೆಯ ಹಂತದಲ್ಲೇ ಮುಂದುವರಿದಿವೆ. ಎರಡನೇ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಉತ್ಪಾದನಾ ಮತ್ತು ಸೇವಾ ಕ್ಷೇತ್ರಗಳ ಪರ್ಚೇಸಿಂಗ್ ಮ್ಯಾನೇಜರ್ಸ್ ಇಂಡೆಕ್ಸ್ (PMI)ಗಳು ಬೆಳವಣಿಗೆಯನ್ನೇ ಸೂಚಿಸಿವೆ. ಆದರೆ ಮೊದಲ ತ್ರೈಮಾಸಿಕಕ್ಕೆ ಹೋಲಿಸಿದರೆ ವಿಸ್ತರಣೆಯ ವೇಗದಲ್ಲಿ ಇಳಿಕೆಯಾಗಿದೆ.
ದೇಶೀಯ ಬೇಡಿಕೆಯು ಆರ್ಥಿಕತೆಗೆ ಪ್ರಮುಖ ಬೆಂಬಲವಾಗಿ ಮುಂದುವರಿದಿದೆ. ಜಾಗತಿಕ ಪರಿಸ್ಥಿತಿ ಅನಿಶ್ಚಿತವಾಗಿರುವ ಸಂದರ್ಭದಲ್ಲಿ ಇದರಿಂದ ಬಾಹ್ಯ ಪರಿಸ್ಥಿತಿಗಳ ಮೇಲಿನ ಭಾರತದ ಅವಲಂಬನೆ ಕಡಿಮೆಯಾಗುತ್ತಿದೆ.
ರೆಪೊ ದರ ಏರಿಕೆಗೆ 5 ಪ್ರಮುಖ ಕಾರಣಗಳು
1. ಹೆಚ್ಚುತ್ತಿರುವ ಹಣದುಬ್ಬರದ ಅಪಾಯ
ರೆಪೊ ದರ ಏರಿಕೆಗೆ ತಕ್ಷಣದ ಪ್ರಮುಖ ಕಾರಣ ಹಣದುಬ್ಬರದ ಬದಲಾಗುತ್ತಿರುವ ಪರಿಸ್ಥಿತಿ. ಆರ್ಬಿಐ 2026-27ನೇ ಹಣಕಾಸು ವರ್ಷದ ಗ್ರಾಹಕ ಬೆಲೆ ಸೂಚ್ಯಂಕ (CPI) ಆಧಾರಿತ ಹಣದುಬ್ಬರದ ಅಂದಾಜನ್ನು ಆಗಸ್ಟ್ನಲ್ಲಿ ಮಾಡಿದ್ದ ಶೇ.5ರಿಂದ ಶೇ.5.2ಕ್ಕೆ ಹೆಚ್ಚಿಸಿದೆ.
ಹಣದುಬ್ಬರ ಏರಿಕೆಯಾಗುತ್ತಿರುವುದರಿಂದ ಬೆಲೆ ಒತ್ತಡಗಳು ತಾತ್ಕಾಲಿಕವಾಗಿರದೆ ಮುಂದುವರಿಯುವ ಅಪಾಯ ಹೆಚ್ಚಿದೆ. ಹೆಚ್ಚಿನ ಉತ್ಪಾದನಾ ವೆಚ್ಚ ಮತ್ತು ಇಂಧನ ವೆಚ್ಚಗಳು ಆರ್ಥಿಕತೆಯಾದ್ಯಂತ ಹರಡುತ್ತವೆಯೇ, ಕಂಪನಿಗಳ ಬೆಲೆ ನಿಗದಿ ನಿರ್ಧಾರಗಳು, ವೇತನಗಳು ಹಾಗೂ ಹಣದುಬ್ಬರದ ನಿರೀಕ್ಷೆಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತವೆಯೇ ಎಂಬ ಬಗ್ಗೆ ಆರ್ಬಿಐ ಗಮನಹರಿಸಿದೆ. ಬಡ್ಡಿದರ ಹೆಚ್ಚಿಸುವುದರಿಂದ ಬೇಡಿಕೆಯನ್ನು ನಿಯಂತ್ರಿಸಲು ಮತ್ತು ಬೆಲೆ ಒತ್ತಡಗಳು ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಬೇರೂರದಂತೆ ತಡೆಯಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
2. ಪಶ್ಚಿಮ ಏಷ್ಯಾ ಸಂಘರ್ಷದಿಂದ ಜಾಗತಿಕ ಆರ್ಥಿಕ ಅಪಾಯದ ಸಾಧ್ಯತೆ ಹೆಚ್ಚಳ
ಪಶ್ಚಿಮ ಏಷ್ಯಾದಲ್ಲಿ ಮುಂದುವರಿದಿರುವ ಸಂಘರ್ಷ ಭಾರತಕ್ಕೆ ಮತ್ತೊಂದು ಅನಿಶ್ಚಿತತೆಯ ಮೂಲವಾಗಿದೆ. ವಿಶೇಷವಾಗಿ ಇಂಧನ ಬೆಲೆಗಳ ಮೂಲಕ ಇದರ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆಯಿದೆ.
ಕಚ್ಚಾ ತೈಲದ ಬೆಲೆ ಹೆಚ್ಚಾದರೆ ಭಾರತದ ಆಮದು ವೆಚ್ಚ ಹೆಚ್ಚುತ್ತದೆ. ಸಾರಿಗೆ, ಉತ್ಪಾದನೆ ಸೇರಿದಂತೆ ಹಲವು ಕ್ಷೇತ್ರಗಳಿಗೆ ಇಂಧನ ಪ್ರಮುಖ ಒಳಹರಿವಾಗಿರುವುದರಿಂದ ಆರ್ಥಿಕತೆಯ ವಿವಿಧ ಭಾಗಗಳಲ್ಲಿ ವೆಚ್ಚವೂ ಹೆಚ್ಚಾಗಬಹುದು. ಹೀಗಾಗಿ ಭೌಗೋಳಿಕ ರಾಜಕೀಯ ಉದ್ವಿಗ್ನತೆಗಳು ಸರಕುಗಳ ಬೆಲೆಯನ್ನು ಹೆಚ್ಚಿನ ಮಟ್ಟದಲ್ಲೇ ಉಳಿಸಿ, ಹಣದುಬ್ಬರದ ಒತ್ತಡವನ್ನು ಹೆಚ್ಚಿಸುವ ಸಾಧ್ಯತೆಯನ್ನು ಆರ್ಬಿಐ ಪರಿಗಣಿಸಿದೆ.
3. ಜಾಗತಿಕ ವ್ಯಾಪಾರ ಅನಿಶ್ಚಿತತೆ
ಜಾಗತಿಕ ವ್ಯಾಪಾರ ನೀತಿಗಳಲ್ಲಿನ ಬದಲಾವಣೆ, ಸುಂಕಗಳು ಮತ್ತು ದೇಶಗಳ ನಡುವಿನ ವ್ಯಾಪಾರ ಸಂಬಂಧಗಳು ರಫ್ತು, ಹೂಡಿಕೆ ಹಾಗೂ ಬಂಡವಾಳದ ಹರಿವಿನ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಬಹುದು. ಭಾರತದಂತಹ ಮುಕ್ತ ಆರ್ಥಿಕ ವ್ಯವಸ್ಥೆಯ ಮೇಲೆ ಜಾಗತಿಕ ವ್ಯಾಪಾರ ಪರಿಸ್ಥಿತಿಯ ಹದಗೆಡುವಿಕೆ ರೂಪಾಯಿ ಮತ್ತು ಒಟ್ಟಾರೆ ಹಣಕಾಸು ಪರಿಸ್ಥಿತಿಯ ಮೇಲೂ ಪರಿಣಾಮ ಬೀರಬಹುದು.
ಹೀಗಾಗಿ ಜಾಗತಿಕ ಆರ್ಥಿಕ ಪರಿಸರದಲ್ಲಿನ ವ್ಯಾಪಾರ ಅನಿಶ್ಚಿತತೆಯನ್ನೂ ಆರ್ಬಿಐ ಪ್ರಮುಖ ಅಪಾಯವಾಗಿ ಗುರುತಿಸಿದೆ. ಇದರಿಂದ ಉದಯೋನ್ಮುಖ ಮಾರುಕಟ್ಟೆಗಳತ್ತ ಹೂಡಿಕೆದಾರರ ಮನೋಭಾವದ ಮೇಲೂ ಒತ್ತಡ ಉಂಟಾಗಬಹುದು.
4. ಜಾಗತಿಕ ಬಾಂಡ್ಗಳ ಹೆಚ್ಚಿನ ಗಳಿಕೆ
ಜಾಗತಿಕ ಮಟ್ಟದಲ್ಲಿ ಬಾಂಡ್ಗಳ ಗಳಿಕೆ ಹೆಚ್ಚುತ್ತಿರುವುದನ್ನೂ ಆರ್ಬಿಐ ಗಮನಿಸಿದೆ. ಪ್ರಮುಖ ಆರ್ಥಿಕತೆಗಳಲ್ಲಿ ಬಾಂಡ್ ಗಳಿಕೆ ಹೆಚ್ಚಾದಾಗ ಜಾಗತಿಕ ಸಾಲದ ವೆಚ್ಚ ಮತ್ತು ಹಣಕಾಸು ಪರಿಸ್ಥಿತಿಗಳು ಬಿಗಿಯಾಗಬಹುದು.
ಇದರಿಂದ ಹೂಡಿಕೆದಾರರು ಹೆಚ್ಚಿನ ಗಳಿಕೆ ಅಥವಾ ಲಾಭಾಂಶ ನೀಡುವ ಅಭಿವೃದ್ಧಿ ಹೊಂದಿದ ದೇಶಗಳ ಹೂಡಿಕೆ ಅಥವಾ ಆಸ್ತಿಗಳತ್ತ ಬಂಡವಾಳ ವರ್ಗಾಯಿಸುವ ಸಾಧ್ಯತೆಯಿದೆ. ಪರಿಣಾಮವಾಗಿ ಉದಯೋನ್ಮುಖ ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ ಬಂಡವಾಳ ಹರಿವು ಕಡಿಮೆಯಾಗಬಹುದು, ಕರೆನ್ಸಿಗಳು ಮತ್ತು ದೇಶೀಯ ಹಣಕಾಸು ಮಾರುಕಟ್ಟೆಗಳ ಮೇಲೆ ಒತ್ತಡ ಉಂಟಾಗಬಹುದು.
5. ಎಐ ಷೇರುಗಳ ಹೆಚ್ಚಿನ ಮೌಲ್ಯಮಾಪನದಿಂದ ಜಾಗತಿಕ ಮಾರುಕಟ್ಟೆ ಕುಸಿತದ ಅಪಾಯ
ಕೃತಕ ಬುದ್ಧಿಮತ್ತೆ (AI) ಸಂಬಂಧಿತ ಷೇರುಗಳ ಹೆಚ್ಚಿನ ಮೌಲ್ಯಮಾಪನವನ್ನೂ ಆರ್ಬಿಐ ಹಣಕಾಸು ಮಾರುಕಟ್ಟೆಯ ಅಪಾಯವಾಗಿ ಗುರುತಿಸಿದೆ. ಇಲ್ಲಿ ಕಳವಳವು ಎಐ ತಂತ್ರಜ್ಞಾನವೇ ಭಾರತಕ್ಕೆ ಸಮಸ್ಯೆ ಎಂಬುದಲ್ಲ. ಬದಲಾಗಿ, ಅಭಿವೃದ್ಧಿ ಹೊಂದಿದ ದೇಶಗಳಲ್ಲಿನ ಹೆಚ್ಚಿನ ಮೌಲ್ಯ ಹೊಂದಿರುವ ಎಐ ಷೇರುಗಳಲ್ಲಿ ತೀವ್ರ ಕುಸಿತ ಉಂಟಾದರೆ, ಅದು ವ್ಯಾಪಕ ಆಸ್ತಿ ಬೆಲೆಗಳ ಅಸ್ಥಿರತೆಗೆ ಕಾರಣವಾಗಬಹುದು.
ಇಂತಹ ಬೆಳವಣಿಗೆ ಜಾಗತಿಕ ಹೂಡಿಕೆದಾರರ ಮನೋಭಾವದ ಮೇಲೂ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆಯಿದೆ. ಈ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಜಾಗತಿಕ ಮಾರುಕಟ್ಟೆ ಪರಿಸ್ಥಿತಿಯ ಮೇಲಿನ ಅಪಾಯಗಳನ್ನೂ ಪರಿಗಣಿಸಿ ಆರ್ಬಿಐ ಹಣಕಾಸು ನೀತಿಯನ್ನು ಬಿಗಿಗೊಳಿಸುವತ್ತ ಹೆಜ್ಜೆ ಇಟ್ಟಿದೆ.

ನಿಮ್ಮ ಕಾಮೆಂಟ್ ಬರೆಯಿರಿ